
ملخص عملي للشركات العاملة في التجارة الإلكترونية التي تستورد السلع أو تصدّرها أو تبيعها عبر الإنترنت. مرتّب حسب نوع النشاط، لأن الالتزامات تختلف بحسب ما إذا كنت تبيع في لاتفيا، أو تُدخل السلع إليها، أو تشحنها إلى دول أخرى في الاتحاد الأوروبي.
السياق: اعتبارًا من 12 أغسطس 2026 يبدأ تطبيق لائحة التغليف الجديدة PPWR (اللائحة (الاتحاد الأوروبي) 2025/40) في جميع أنحاء الاتحاد الأوروبي. وهي توحّد مسؤولية منتج التغليف وتعززها على مستوى الاتحاد، بينما تواصل الأنظمة الوطنية عملها، ولا يزال التسجيل مطلوبًا في كل دولة على حدة.
مهم: هذا ملخص إعلامي وليس استشارة قانونية أو ضريبية أو محاسبية. يجب التحقق من الحالات المحددة مع المحاسب أو دائرة الإيرادات الحكومية (VID) أو سجل الدولة المعنية.
1. إذا كنت تبيع عبر الإنترنت في لاتفيا (داخل البلد)
من يدفع
تدفع ضريبة التغليف (ضريبة الموارد الطبيعية، DRN) الشركة التي تبيع السلعة المغلّفة أولًا في لاتفيا، أي التاجر نفسه أو الجهة التي تقوم بالتغليف، وليس المشتري النهائي. تُحتسب الضريبة وتُدفع إلى VID بشكل دوري بحسب الوزن الإجمالي والمادة للتغليف المطروح في السوق، وليس عن كل طلب على حدة.
ماذا تعرض للمشتري
لا يجب عرض DRN للمشتري كسطر منفصل في صفحة الدفع أو في الإيصال. فهي تكلفة على الشركة ومُدرجة في سعر السلعة، مثل أي تكلفة أخرى. ولا حاجة لإنشاء حقل منفصل باسم “ضريبة الموارد الطبيعية” في WooCommerce.
الحالة الوحيدة التي يجب فيها عرض المبلغ بشكل منفصل هي الوديعة (الدepozit). الوديعة (0.10 يورو لكل عبوة مشروب) قابلة للاسترداد، لذلك تُذكر على حدة. وهي تخص فقط عبوات المشروبات الخاضعة للوديعة، وليس تغليف الشحنات المعتاد.
كيف تقلل الضريبة أو تتجنبها
إذا انضمت الشركة إلى جهة إدارة (PRO، مثل Zaļā josta أو Latvijas Zaļais punkts)، وأبرمت عقدًا لإدارة التغليف وقدّمت سجلات الحصر، فيمكنها الحصول على إعفاء من DRN عن جزء التغليف الذي يديره النظام. وبالنسبة لمعظم المتاجر الإلكترونية الصغيرة والمتوسطة يكون ذلك أرخص من دفع الضريبة نفسها.
طريقان:
- دفع DRN عن التغليف المطروح في السوق
- الانضمام إلى جهة إدارة وتقديم سجل التغليف للحصول على إعفاء من DRN.
2. إذا كنت تستورد السلع إلى لاتفيا
من يدفع
عند إدخال سلع مغلّفة إلى لاتفيا، تصبح الشخص الذي يطرح هذا التغليف أو يستخدمه أولًا داخل أراضي لاتفيا، وبالتالي أنت دافع DRN. تسري الضريبة على التغليف الأولي والثانوي والثلاثي الذي يدخل مع السلعة.
تفاصيل عملية
- إذا كان التغليف الذي أُدخل يُخرَج لاحقًا من لاتفيا (مثل المنصّات الخشبية) ويمكن إثبات ذلك بالمستندات، فقد لا تكون الضريبة على هذا التغليف مستحقة أو تُحتسب كدفعة مقدّمة.
- إذا فُتحت السلعة أو أُعيد تغليفها قبل البيع، تُدفع الضريبة عن التغليف المُزال عن الفترة التي فُتحت فيها السلعة.
- توجد شروط خاصة في حالة التغليف القابل لإعادة الاستخدام.
للتجار الأجانب الذين يشحنون إلى لاتفيا
إذا بلغت كمية التغليف المستخدم الناتجة عن شركة أجنبية في لاتفيا 300 كغ في السنة أو تجاوزتها، فعليها التسجيل لدى VID كدافع ضريبة أو تفويض ممثل في لاتفيا كتابيًا. والمبدأ نفسه ينطبق بشكل مماثل عليك عندما تشحن في الاتجاه المعاكس إلى دول أخرى.
3. إذا كنت تصدّر أو تشحن إلى دول أخرى في الاتحاد الأوروبي (التجارة الإلكترونية عبر الحدود)
هنا يكمن التغيير الرئيسي في PPWR بالنسبة للتجارة الإلكترونية: مسؤولية المنتج الموسّعة (EPR). إذا بعت سلعة وأرسلتها مباشرة إلى عميل في دولة أخرى في الاتحاد الأوروبي، فقد تصبح هناك “منتج” للتغليف، وقد يتوجب عليك التسجيل وتغطية جزء من تكاليف إدارة التغليف في تلك الدولة تحديدًا.
من يُصدر الفاتورة (أهم سوء فهم)
لا ترسل لك الدولة فاتورة، ولا يحدث ذلك تلقائيًا في نهاية العام. المنطق معكوس: عليك أنت التسجيل والتصريح، وبعد ذلك تُصدر الفاتورة منظمة إدارة التغليف (PRO) التي أبرمت معها عقدًا في تلك الدولة.
كيف يتم ذلك خطوة بخطوة
- سجّل نفسك في سجل المنتجين في الدولة المعنية واحصل على معرّف المنتج الخاص بك (في ألمانيا رقم LUCID، وفي فرنسا رقم IDU في نظام SYDEREP). التسجيل في السجل عادةً مجاني.
- أبرم عقدًا مع منظمة مسؤولية المنتِج (PRO) أي الجهة المشغّلة لإدارة النفايات في تلك الدولة (في ألمانيا مشغّل النظام المزدوج، مثل Der Grüne Punkt وInterseroh وReclay؛ وفي فرنسا Citeo).
- صرّح بانتظام بكمية التغليف، أي كم كيلوغرامًا من كل مادة (كرتون، بلاستيك، زجاج، معدن) طرحتَه في سوق تلك الدولة. التكرار عادةً مرة كل ربع سنة أو مرة في السنة.
- تحتسب منظمة PRO الرسوم البيئية استنادًا إلى بياناتك المصرَّح بها وتصدر لك الفاتورة.
متى وكم مرة تدفع
غالبًا يكون الأمر مزيجًا: تدفع في البداية دفعة مقدمة بحسب التوقعات (كم تخطط لبيعه في السنة)، وفي نهاية العام تصرّح بالأرقام الفعلية فتجري إعادة احتساب (دفعة إضافية أو استرداد). في الكميات الكبيرة قد يكون الإبلاغ أكثر تكرارًا. لا يجوز أن تنتظر الفاتورة بسلبية؛ التسجيل والتصريح مسؤوليتك.
لا يوجد تسجيل واحد للاتحاد الأوروبي
التسجيل في لاتفيا لا يحل مسألة ألمانيا أو فرنسا. عليك تسوية الأمر بشكل منفصل في كل دولة تشحن إليها. في معظم أسواق الاتحاد الأوروبي يلزم التسجيل منذ أول منتج، حتى للشركات الصغيرة والعاملين لحسابهم الخاص.
كم يكلّف ذلك متجرًا إلكترونيًا صغيرًا
بالنسبة لعلامة تجارية صغيرة ترسل سنويًا نحو 500 إلى 2000 طلب إلى دولة واحدة في الاتحاد الأوروبي بتغليف نموذجي من الكرتون وحد أدنى من البلاستيك، تتراوح رسوم EPR السنوية عادةً بين 20 و150 يورو لكل دولة. الرسوم نفسها نادرًا ما تكون عبئًا كبيرًا. التكلفة الحقيقية هي الوقت اللازم للتسجيل والتصريحات السنوية، نحو 10 إلى 20 ساعة في السنة لشركة تبيع في خمس دول.
الممثل المفوَّض
إذا لم تكن شركتك مسجلة في دولة الوجهة، فقد يلزم في بعض الدول ممثل مفوَّض محلي (في فرنسا mandataire REP اعتبارًا من 10 يوليو 2026، وفي ألمانيا Bevollmächtigter بموجب VerpackG). وتطبّق المادة 45 من PPWR هذا المتطلب في كل دولة عضو اعتبارًا من 12 أغسطس 2026. وهذا المتطلب تحديدًا يجري السعي على مستوى الاتحاد الأوروبي إلى تبسيطه للشركات الأوروبية، لذا يستحق المتابعة.
ماذا تعرض للمشتري
كذلك رسوم EPR الأجنبية هي تكلفة على الشركة وتُدرج في السعر، وليست بندًا منفصلًا للمشتري في صفحة الدفع. المبلغ الوحيد القابل للاسترداد الذي يُعرض بشكل منفصل يبقى الوديعة، وفقط في الدول التي تنطبق فيها.
ورقة مرجعية سريعة (cheat sheet)
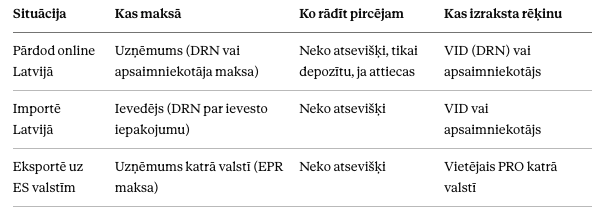
الفكرة الأساسية: ضريبة التغليف ورسوم EPR هي تكاليف على الشركة مدرجة في السعر، وليست رسومًا إضافية على المشتري. في صفحة الدفع تُعرض بشكل منفصل الوديعة القابلة للاسترداد فقط.
ماذا تفعل الآن
- أعدّ قائمة بالدول التي تبيع إليها (بما فيها لاتفيا).
- بالنسبة للاتفيا، تحقّق من أنك ملتزم بـ DRN أو بعقد مع الجهة المشغّلة ونظام الوديعة.
- لكل دولة أجنبية على حدة، سجّل في السجل، وأبرم عقدًا مع PRO، واعرف وتيرة التصريح.
- تحقّق مما إذا كان الممثل المفوَّض مطلوبًا في الدول المعنية.
- احتفظ بمعلومات عن موردي التغليف والكميات (الفواتير، الوزن، المادة).
- لا تُنشئ في صفحة الدفع بند ضريبة منفصلًا، باستثناء الوديعة حيث تنطبق.
معلومات إضافية قد تهمّك
منظمات EPR في لاتفيا (الجهات المشغّلة)، التي تسوّي الشركات من خلالها التزامات DRN الخاصة بها:
- Latvijas Zaļais punkts (نظام EPR في لاتفيا): zalais.lv
- Zaļā josta (نظام EPR في لاتفيا): zalajosta.lv
- AJ Produktu recycling أو Zaļais centrs (بحسب نوع التغليف).
وكذلك الدليل الرسمي:
- إرشادات المفوضية الأوروبية بشأن PPWR: Packaging waste – European Commission.
سجلات ومنظمات PRO في دول الاتحاد الأوروبي الأخرى
- شبكة السجلات الوطنية EUNR: https://www.eunr.org/national-members
- ألمانيا: سجل LUCID (ZSVR) بالإضافة إلى مشغّل النظام المزدوج
- فرنسا: Citeo، سجل SYDEREP، الممثل المفوّض mandataire REP
- إيطاليا: CONAI
- إسبانيا: Ecoembes
- لدى إستونيا وليتوانيا أنظمتهما الوطنية الخاصة بالمبدأ نفسه
الاستشارات
- Enterprise Europe Network (استشارات مجانية للشركات الصغيرة): https://een.ec.europa.eu
- في لاتفيا: LIAA ووزارة الاقتصاد (قضايا السوق الموحدة)
المراجع
PPWR (على مستوى الاتحاد الأوروبي)
- اللائحة (الاتحاد الأوروبي) 2025/40، النص الكامل على موقع EUR-Lex (متاح أيضًا باللغة اللاتفية): https://eur-lex.europa.eu/eli/reg/2025/40/oj/lav
- بدء النفاذ: المادتان 70 و71
- تعريفا “المنتِج” و”المعبِّئ”: المادة 3
- سجلات التغليف: المادة 22
- الالتزام بالانضمام إلى نظام EPR: المادة 40
- التسجيل: المادة 44
- EPR والممثل المفوّض: المادة 45
- رسوم EPR: المادة 46
- بشأن التعديلات المقترحة على متطلب الممثل: COM(2025) 982
لاتفيا (السوق المحلية والاستيراد)
- قانون ضريبة الموارد الطبيعية (likumi.lv): https://likumi.lv/ta/id/124707
- لائحة مجلس الوزراء رقم 404 بشأن احتساب DRN ودفعها: https://likumi.lv/ta/id/159270
- توضيحات VID بشأن DRN (السلع الضارة بالبيئة والتغليف): https://www.vid.gov.lv
- دائرة البيئة الحكومية، التزامات المعبِّئين وحد 300 كغ: https://www.vvd.gov.lv/lv/iepakotaji-un-pienakumi
- وزارة المناخ والطاقة، تنظيم DRN وEPR: https://www.kem.gov.lv/lv/dabas-resursu-nodoklis